
! Aktualisiert am 29. Oktober 2026
Nach jeder Reise ärgern wir uns über unsere Faulheit. Der Blick auf die Kreditkartenabrechnung zeigt: Wir haben unserer Bank mal wieder einen ordentlichen Batzen an Gebühren geschenkt. Deshalb haben wir uns auf die Suche nach der perfekten Reise-Kreditkarte für Neuseeland gemacht – damit ihr auf eurer Reise nicht so viel Geld verschwendet wie wir!

Welche Reise-Kreditkarte für Neuseeland ist die beste? © Pixabay
Eine Kreditkarte ist heutzutage quasi Pflicht, sobald man Europa verlässt. Am Automaten Geld abheben, im Supermarkt bargeldlos bezahlen, die Kaution für den Camper hinterlegen – das alles geht international am einfachsten, und oft ausschließlich, mit einer Kreditkarte.
Welche Kreditkarte für Neuseeland ist also die beste? Was früher als perfekter Reisetipp galt, stimmt heute nicht mehr: kostenlose Kreditkarten sind inzwischen kostenpflichtig, andere Karten sind nur noch Debitkarten, und beim angeblich kostenlosen Geldabheben können trotzdem Zinsen anfallen.
Unsere kurze Antwort:
- Für eine zusätzliche Reise-Kreditkarte, ohne dass ihr dafür ein neues Girokonto anlegt, sind die Hanseatic GenialCard und die awa7 Visa interessante Kandidaten.
- Wenn ihr bereits ein passendes DKB-Konto habt, schaut euch die echte DKB Visa-Kreditkarte an.
- Die Advanzia Gebührenfrei Mastercard Gold eignet sich vor allem fürs Bezahlen, weniger fürs Bargeld.
- Bei Santander lohnt sich für Neuseeland eher ein Blick auf die kostenpflichtige BestCard Extra als auf die kostenlose Basic.
Welche Kreditkarte am besten zu euch passt, hängt vor allem davon ab, wie ihr eure Rechnung begleichen wollt, ob ihr in Neuseeland oft Bargeld braucht (Spoiler: nein) und wie hoch die Kaution für euren Camper ausfällt.
Konditionen geprüft am 28. Oktober 2026. Unser Kreditkarten-Vergleich bezieht sich auf die online veröffentlichten Konditionen für Neukunden in Deutschland. Für bestehende Kreditkarten können andere Bedingungen gelten.
Braucht man für Neuseeland überhaupt eine Kreditkarte?
Ja. Für eine Neuseelandreise ist eine gut ausgewählte Kreditkarte ausgesprochen praktisch: Ihr bezahlt damit eure Unterkünfte, die Einkäufe und Ausflüge, hebt zwischendurch Bargeld ab und könnt eine Kaution für euer Miet-Wohnmobil hinterlegen.
Visa und Mastercard sind in Neuseeland – wie auch in Europa – die am häufigsten verwendeten Kreditkarten. Und auch wenn man in Neuseeland heute kaum noch einen Ort findet, wo Kartenzahlung nicht möglich ist: Ein wenig Bargeld als Reserve dabeizuhaben, ist immer sinnvoll. (Allein, weil das neuseeländische Bargeld wunderschön aussieht!)
Eine echte Kreditkarte ist vor allem für das Bezahlen von Mietwagen, Campern und für größere Sicherheitsleistungen nützlich. Eine allgemeine Pflicht gibt es zwar nicht, einige Vermieter akzeptieren auch Debitkarten. Entscheidend sind immer die Bedingungen eures konkreten Vermieters. Britz nennt beispielsweise ausdrücklich sowohl Kredit- als auch Debitkarten von Visa und Mastercard als akzeptierte Zahlungsmittel.
“Visa” ist nicht automatisch eine Kreditkarte!
Das Logo verrät euch das Kartensystem, aber noch nicht, wie die Karte funktioniert:
- Debitkarte: Zahlungen werden zeitnah vom Girokonto oder einem vorhandenen Guthaben abgebucht. Einen eigenständigen Kreditrahmen gibt es nicht.
- Charge-Kreditkarte: Die Bank sammelt die Umsätze und zieht die Rechnung regelmäßig vollständig ein, meist monatlich.
- Revolving-Kreditkarte: Ihr habt einen Kreditrahmen und könnt die Rechnung in Teilen zurückzahlen. Das kostet in der Regel Zinsen. Häufig lässt sich auch eine vollständige monatliche Rückzahlung einstellen.
In unserem Vergleich stehen ausschließlich echte Kreditkarten mit Kreditrahmen. Wise und Revolut behandeln wir weiter unten als mögliche Ergänzung.
Was muss eine gute Reise-Kreditkarte können?
Bezahlen bei der Zwischenlandung am Flughafen in Hongkong: nicht ohne Kreditkarte
Wer ein Girokonto mit regelmäßigem Geldeingang hat, der hat normalerweise auch eine Kreditkarte – und wenn nicht, bekommt er sie von seiner Hausbank ohne Probleme. Das heißt aber nicht, dass jede “Otto-Normal-Kreditkarte” für Reisen ins Ausland empfehlenswert ist!
Schaut mal auf eure letzte Kreditkartenabrechnung. Steht da etwas von Gebühren für Abhebung im Ausland oder für Zahlung in Fremdwährung? Auf einer Reise von mehreren Wochen kommt dabei schnell ein dreistelliger Betrag zusammen!
Jede Familie hat natürlich andere Voraussetzungen und andere Ansprüche auf Reisen.
Manche Kreditkarten brauchen ein eigenes Girokonto, von dem die Zahlungen eingezogen werden. Wollt ihr extra eines anlegen? (Wir wollen das nicht.) Viele günstige Kreditkarten-Anbieter schlagen mit hohen Verzugszinsen zu, sobald das Kreditkarten-Konto nicht gedeckt ist. Seid ihr so diszipliniert, dass ihr das immer im Blick habt? (Wir sind es nicht!)
Viele Banken verlangen einen regelmäßigen Geldeingang auf dem Konto, von dem die Kreditkarte abbucht. Freiberufler oder Eltern in Elternzeit haben den nicht immer. Auch Familien, die eine längere Reise-Auszeit machen, haben oft nur unregelmäßige Einnahmen.
Manche Kreditkarten brauchen ein eigenes Girokonto, von dem die Zahlungen eingezogen werden. Wollt ihr extra eines anlegen? Wir wollen das eigentlich nicht. Andere Karten verlangen keine Grundgebühr, dafür müsst ihr die Rechnung selbst überweisen. Seid ihr so diszipliniert, jeden Monat daran zu denken? Wir kennen uns und sind da lieber vorsichtig.
Unsere wichtigsten Kriterien für eine Reise-Kreditkarte
- Keine Fremdwährungsgebühr: In Neuseeland bezahlen wir in NZ-Dollar. Ein prozentualer Aufschlag summiert sich bei mehreren Wochen Familienurlaub.
- Günstiges Bargeld: Dabei zählen sowohl Abhebegebühren als auch mögliche Zinsen.
- Automatischer vollständiger Rechnungsausgleich: Wir möchten unsere Reise genießen und nicht unterwegs an Zahlungsfristen denken.
- Möglichst geringe feste Kosten: Einschließlich eines eventuell notwendigen Girokontos.
- Ausreichender Kreditrahmen: und zwar auch dann noch, wenn der Camper-Vermieter seine Kaution reserviert.
- Kein vorgeschriebener Mindestgeldeingang: Wir möchten keine monatlichen Überweisungen organisieren müssen, nur damit die Karte günstig bleibt.
Wichtig: Kein Mindestgeldeingang bedeutet nicht, dass die Bank auf eine Einkommens- oder Bonitätsprüfung verzichtet. Ein regelmäßiges Einkommen als Voraussetzung für die Bewilligung ist etwas anderes als die Pflicht, jeden Monat einen bestimmten Betrag auf ein neues Konto zu überweisen!
Was wir persönlich nicht brauchen: eine Kreditkarte, die unsere Umsätze in Meilen, Payback-Punkte oder sonst etwas verwandelt. Dafür haben wir einfach keinen Nerv ;-)
Und unsere Reiseversicherungen schließen wir lieber separat ab. Kreditkarten-Reiseversicherungen können günstig sein, aber wir wollen unsere Kreditkarten-Wahl nicht davon abhängig machen. Gerade bei längeren Familienreisen sollte man eh prüfen, wer mitversichert ist, wie lange der Schutz gilt und ob die Reise mit der Kreditkarte bezahlt werden muss.
All das sind Gimmicks, die darüber hinwegtäuschen, dass eben doch Gebühren für die Karte anfallen. Nein danke.
Diese 5 Kreditkarten kommen für Neuseeland-Reisen in Frage
Wir haben lange nach der besten Kreditkarte für uns recherchiert und uns bei diversen Reiseprofis umgehört. Unsere Tipps sind völlig uneigennützig, wir verdienen nichts daran (und nutzen die vorgestellten Kreditkarten immer noch nicht selbst!! Bekloppt.).
Alle fünf Karten, die wir hier vorstellen, können ohne vorgeschriebenen monatlichen Mindestgeldeingang genutzt werden. Bei der DKB entstehen ohne entsprechenden Geldeingang allerdings gegebenenfalls zusätzliche Girokontokosten.
Manchmal muss man in Neuseeland auch kurzfristig höhere Beträge bezahlen ;-)
Der Kreditkarten-Vergleich für eure Neuseeland-Reise
| Kreditkarte | Feste Kosten | Zinsen bei Teilzahlung ("Überziehung")* | Bezahlen in NZ$ | Bargeld in NZ abheben | Rückzahlung und Haken |
|---|---|---|---|---|---|
| Hanseatic GenialCard, Visa | 0 € Jahresgebühr; kein neues Girokonto nötig | 19,92 % p. a. effektiv | Keine Fremdwährungsgebühr | Keine Abhebegebühr der Bank; bei Vollzahlung keine Kreditzinsen | Kostenloser 100-%-Lastschrifteinzug einstellbar. Teilzahlung ist zunächst voreingestellt. |
| awa7 Visa | 0 € Jahresgebühr; kein neues Girokonto nötig | 21,96 % p. a. effektiv | Keine Fremdwährungsgebühr | Keine Abhebegebühr der Bank; bei Vollzahlung keine Kreditzinsen | Kostenloser 100-%-Lastschrifteinzug einstellbar. Teilzahlung ist zunächst voreingestellt. Herausgeber ist ebenfalls die Hanseatic Bank. |
| Advanzia Gebührenfrei Mastercard Gold | 0 € Jahresgebühr; kein neues Girokonto nötig | 24,95 % p. a. effektiv; bei Bargeld ab Transaktionstag! | Keine Fremdwährungsgebühr | Keine Abhebegebühr, aber Zinsen ab Transaktionstag | Einkäufe sind bei vollständigem fristgerechtem Rechnungsausgleich zinsfrei. Rückzahlung der konkreten Kartenvariante prüfen! |
| DKB Visa-Kreditkarte | 2,49 €/Monat; DKB-Girokonto erforderlich. Bei neu eröffnetem Erstkonto ab 28 Jahren ohne 700 € monatlichen Geldeingang zusätzlich 4,50 €/Monat | Keine Teilzahlung; monatlicher Vollausgleich. Bei Überziehung des Girokontos gelten dessen Dispo-/Überziehungszinsen | Keine Fremdwährungsgebühr, unabhängig vom Aktivstatus | Keine Abhebegebühr der DKB am Automaten; Mindestbetrag i.d.R. 50 € | Monatlicher vollständiger Einzug vom DKB-Girokonto. Die kostenlose Visa Debit ist ein anderes Produkt. |
| Santander BestCard Extra, Visa | 58,80 €/Jahr aktuell als Openbank BestCard Extra angeboten | 16,72 % p. a. effektiv | Keine Fremdwährungsgebühr | 6 Abhebungen je Abrechnungsmonat ohne Gebühr | Vollzahlung wählbar. Rückzahlung auf vollständigen Rechnungsausgleich einstellen! |
Bei allen Karten können Automatenbetreiber eigene Entgelte verlangen. Bei Teilzahlung oder verspäteter Rückzahlung können Zinsen entstehen. Keine Fremdwährungsgebühr bedeutet außerdem nicht, dass alle Karten denselben Umrechnungskurs verwenden.
* Kreditzinsen bei Teilzahlung werden umgangssprachlich „Überziehungszinsen“ genannt. In der Tabelle nennen wir zur Vergleichbarkeit den effektiven Jahreszins. Bei der GenialCard und awa7 gelten diese regulären Zinsen evtl. erst nach einer zinsfreien Neukundenphase; bei fristgerechter Vollzahlung fallen für normale Einkäufe und Automatenabhebungen keine Kreditzinsen an. Advanzia verzinst Bargeldverfügungen dagegen ab dem Transaktionstag, auch bei vollständigem Rechnungsausgleich. Für bestehende Verträge können andere Werte gelten.
Hanseatic GenialCard: passt zu unserem Wunsch nach wenig Verwaltungsarbeit
Keine Jahresgebühr, kein zusätzliches Girokonto und keine Fremdwährungsgebühr: Die GenialCard erfüllt viele unserer Kriterien. Auch am Geldautomaten im Ausland verlangt die Hanseatic Bank keine eigene Abhebegebühr.
Für uns besonders wichtig ist die Möglichkeit, den kompletten Rechnungsbetrag automatisch vom bestehenden Girokonto einziehen zu lassen. Dazu müsst ihr die voreingestellte Teilzahlung auf 100 Prozent umstellen. Sonst bezahlt ihr unter Umständen Kreditzinsen, obwohl eure Karte als kostenlos beworben wird.
Unser Urteil: ein naheliegender Kandidat für alle, die eine unkomplizierte zusätzliche Reisekreditkarte suchen.
awa7: ähnliche Konditionen, dieselbe ausgebende Bank
Die awa7 Visa bietet für die Reise eine sehr ähnliche Kombination: keine Jahresgebühr, keine Fremdwährungsgebühr und keine eigene Abhebegebühr im Ausland. Auch hier ist der vollständige automatische Rechnungsausgleich einstellbar.
Die Karte wird ebenfalls von der Hanseatic Bank herausgegeben. GenialCard und awa7 sind deshalb eher Alternativen zueinander als unsere erste Wahl für zwei voneinander unabhängige Reisekarten.
Wer eine der beiden beantragt, sollte vor dem ersten größeren Einsatz die Rückzahlung prüfen und auf Vollzahlung stellen.
Advanzia Mastercard Gold: gut fürs Bezahlen, mit Bargeldhaken
Die Gebührenfrei Mastercard Gold der Advanzia Bank kostet keine Jahresgebühr und verlangt keine Fremdwährungsgebühr. Wenn ihr den vollständigen Rechnungsbetrag fristgerecht ausgleicht, bleiben Einkäufe zinsfrei.
Beim Geldabheben steckt der Haken im Unterschied zwischen Gebühr und Zins: Die Bank verlangt keine Abhebegebühr, berechnet auf Bargeldverfügungen aber Zinsen ab dem Transaktionstag. Ein grüner Haken bei „kostenlos Bargeld“ wäre deshalb irreführend.
In unserer alten Fassung stand hier die PayVIP Mastercard Gold. Für die neue Auswahl beziehen wir uns auf die aktuell veröffentlichten Bedingungen der Gebührenfrei Mastercard Gold. Wer eine ältere PayVIP oder eine andere Advanzia-Partnerkarte besitzt, sollte deren eigene Vertragsbedingungen prüfen – auch bei der Rückzahlung.
Für uns wäre diese Karte eher eine Möglichkeit fürs Bezahlen als die einzige Karte für sämtliche Reiseausgaben.
DKB: die echte Kreditkarte bleibt interessant, kostet aber Geld
Lange Zeit galt die DKB Visa als die perfekte Reisekreditkarte. Heute muss man genauer hinschauen: Zum Girokonto gehört eine Visa Debitkarte. Die echte Visa-Kreditkarte kostet zusätzlich 2,49 Euro monatlich.
Mit der Kreditkarte könnt ihr unabhängig vom Aktivstatus weltweit ohne Fremdwährungsgebühr bezahlen und am Automaten Geld abheben. Bei der Debitkarte hängen die Kosten außerhalb des Euro-Raums dagegen vom Aktivstatus ab.
Dazu kommt gegebenenfalls das Girokonto: Für ein neu eröffnetes Erstkonto ab 28 Jahren fallen ohne mindestens 700 Euro monatlichen Geldeingang regelmäßig 4,50 Euro Kontoführungsgebühr an. Zusammen mit der Kreditkarte wären das 6,99 Euro im Monat beziehungsweise 83,88 Euro im Jahr. Für ältere Konten und jüngere Kunden gibt es abweichende Regelungen.
Wer ohnehin ein kostenloses DKB-Konto hat, bekommt mit der Kreditkarte eine interessante Reiseergänzung. Ein neues Konto allein für die Karte würden wir gegen die Alternativen rechnen. Die Umsätze werden monatlich vollständig vom Girokonto eingezogen.
Die Beantragung soll per Video-Ident schnell gehen; schon nach etwa zwei Wochen bekommt man die Karte. Unsere eigenen Erfahrungen sahen anders aus, wir mussten die DKB Kreditkarte per PostIdent beantragen, da wir zwei Kreditkarten für ein gemeinsam genutztes Girokonto haben wollten. (Ehepaare halt, eh alles Spießer…)
Am negativsten aus unserer Sicht ist aber der Kundensupport der DKB, bzw. sein Nichtvorhandensein, wenn es Probleme gibt. Und die gab es massiv, als die DKB ihre Konten auf das neue, todsichere TAN2go-Verfahren umstellte. Nicht nur bei uns war plötzlich das Konto gesperrt und konnte partout nicht mehr freigeschaltet werden. Doof, wenn das im Urlaub passiert und man echt keine Lust hat, stundenlang im Internet nach Lösungen zu suchen… Wir haben uns tatsächlich so geärgert, dass wir unser DKB-Konto wieder gekündigt haben. Das wiederum ging schnell und problemlos :-)
Das ist eine frühere Erfahrung mit unserem Konto und kein aktueller Test des Kundensupports. Die Lehre für uns bleibt: Eine zweite Zahlungsmöglichkeit gehört ins Reisegepäck.
Santander: für Neuseeland eher BestCard Extra als Basic
Die alte Santander 1plus ist aus unserem aktuellen Vergleich verschwunden. Bei den heutigen BestCards lohnt es sich, die Varianten auseinanderzuhalten.
Die BestCard Basic kostet zwar keine Jahresgebühr, verlangt aber 1,85 Prozent Auslandseinsatzentgelt. Bei umgerechnet 5.000 Euro Kartenzahlungen in NZ-Dollar wären das 92,50 Euro Gebühren.
Die BestCard Extra verzichtet auf das Fremdwährungsentgelt und kostet ohne Santander-Girokonto 59 Euro im Jahr. Rein bezogen auf diese beiden Kostenpositionen ist sie gegenüber der Basic ab rund 3.190 Euro Fremdwährungsumsatz günstiger. Das ist eine Beispielrechnung, keine Aussage über alle weiteren Leistungen oder Kosten.
Vier Bargeldabhebungen je Abrechnungsmonat sind bei der Extra ohne eigene Abhebegebühr möglich; danach wird es kostenpflichtig. Vollzahlung ist wählbar. Für uns wäre entscheidend, dass der gesamte Rechnungsbetrag automatisch ausgeglichen wird.
Und was ist mit Revolut und Wise?
Revolut ist ja wegen der Werbung in aller Munde und wird uns oft von Freunden empfohlen. Für Kunden mit Wohnsitz in Deutschland bietet Revolut aber derzeit gar keine Kreditkarte an. Die verfügbaren Karten sind tatsächlich Debitkarten – das kann für Reiseausgaben praktisch sein, erfüllt aber unser Kriterium einer „echten Kreditkarte“ nicht. Da manche Vermieter (vor allem Autovermietungen) genau darauf bestehen, möchten wir das Risiko nicht eingehen, dumm am Schalter zu stehen.
Wise ist kein Kreditkarten-Anbieter, sondern etwas ganz anderes. Hier kann man ein Guthaben anlegen, das man in Euro einzahlt und dann auf der Plattform z. B. in NZ-Dollar umtauscht, sodass man das Geld dann als NZD-Guthaben hält. Mit der Wise-Debitkarte könnt ihr dieses Guthaben dann in Neuseeland ausgeben oder beim Bezahlen automatisch umrechnen lassen. Für den Währungswechsel fallen Gebühren an.
Ein weiterer Vorteil von Wise ist die Möglichkeit, dass ihr einen günstigen Wechselkurs zwischen Euro und Kiwi-Dollar schon vor der Reise nutzen könnt – wenn ihr Glück habt und rechtzeitig umtauscht, könnt ihr Kursgewinne mitnehmen. Ob das gegenüber dem späteren Umtausch günstiger ist, weiß man allerdings erst hinterher. Und natürlich müsst ihr, um die Gewinne auszunutzen, dann genügend Ausgaben vor Ort haben.
Wer bereits eine Kreditkarte ohne Fremdwährungsgebühr hat, braucht Wise nicht zusätzlich, nur um in Neuseeland mit Karte bezahlen zu können. Als Werkzeug fürs Vorab-Umtauschen oder für Überweisungen kann es trotzdem interessant sein.
Die richtige Kreditkarte fürs Camper mieten
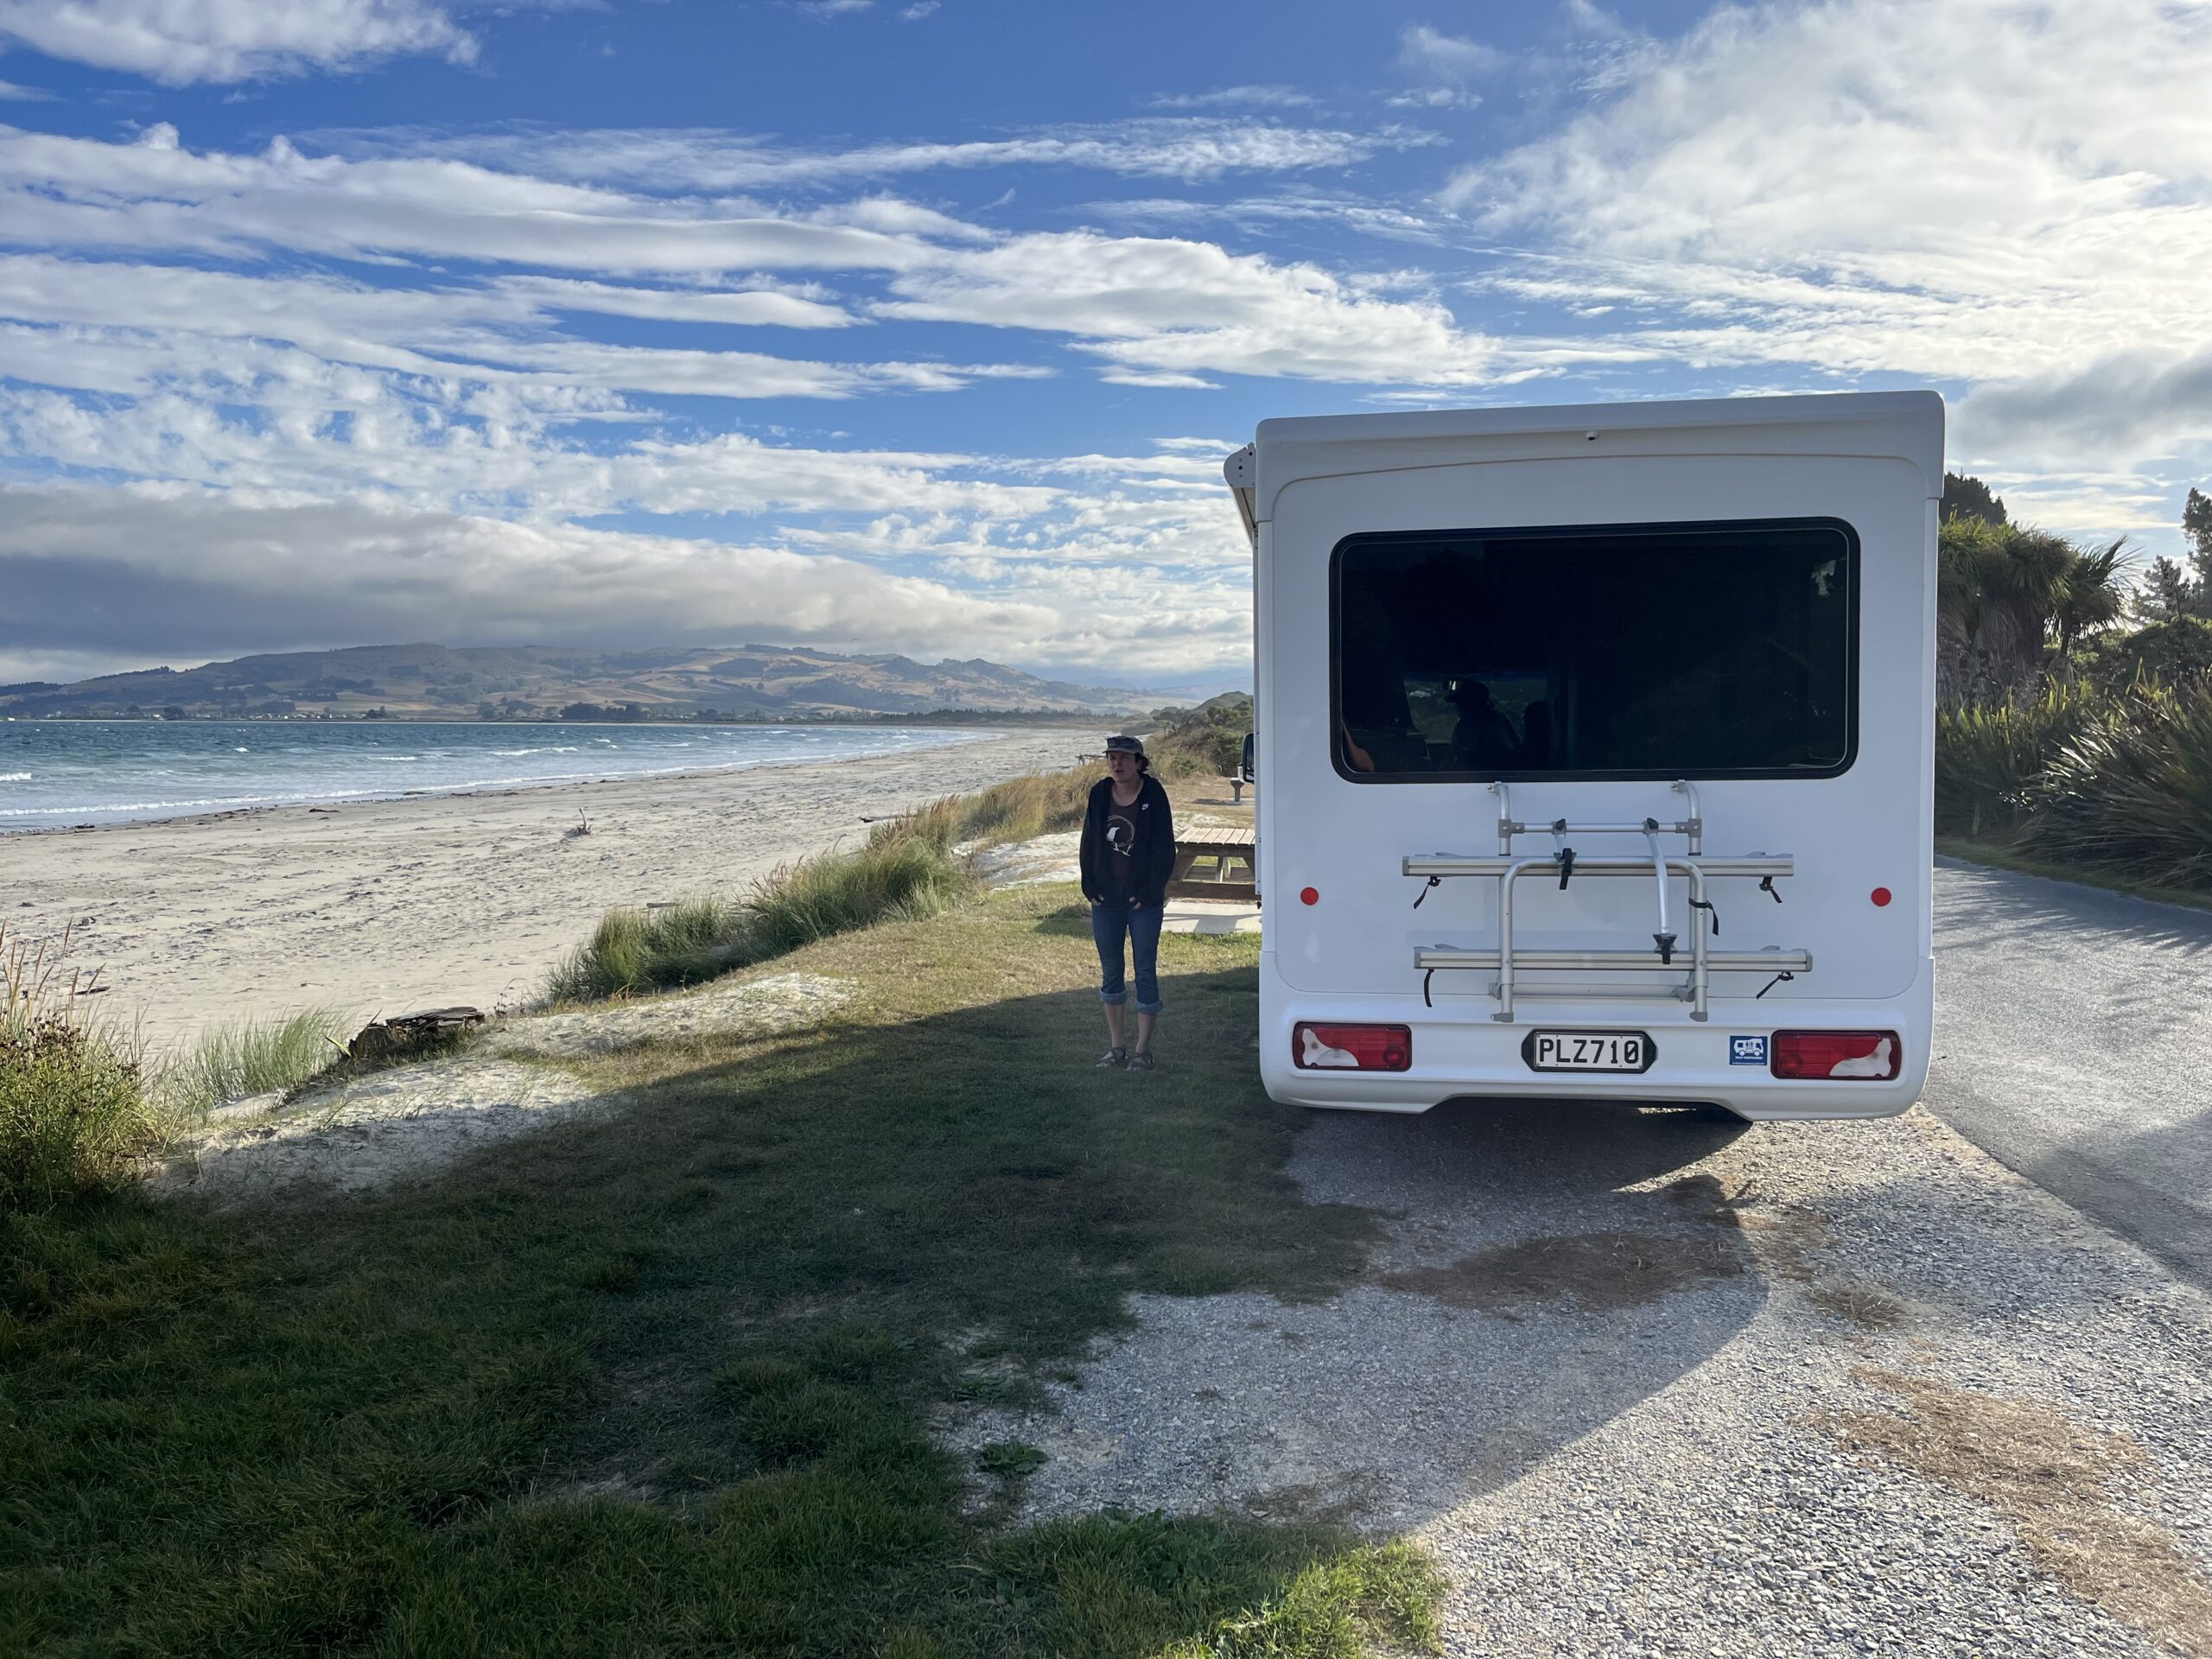
Freedom Camping spart Geld, aber ein Wohnmobil in Neuseeland ist trotzdem arg teuer…
Für viele Neuseelandreisende ist der Camper die größte Ausgabe. Deshalb würden wir vor der Kreditkartenwahl unbedingt die Bedingungen des Vermieters klären:
Reicht euer Kreditrahmen für die Kaution?
Eine Kaution kann den verfügbaren Rahmen erheblich reduzieren. Ein rein fiktives Beispiel: Ihr habt von eurer Bank einen 4.000 Euro Kreditrahmen bekommen, der Wohnmobil-Vermieter reserviert aber umgerechnet schon 3.700 Euro (7.500 NZ$). Auch wenn dieser Betrag nicht abgebucht wird, ist er dennoch geblockt. Für alle restlichen Zahlungen auf eurer Reise bleibt euch jetzt nur noch ungefähr ein Viertel des Kreditrahmens – bereits gebuchte Umsätze (Flüge!) noch nicht mitgerechnet.
Fragt deshalb vor eurer Reise den Camper-Vermieter nach der Höhe der Kaution und prüft euer tatsächlich verfügbares Limit. Ein beworbener maximaler Kreditrahmen ist nicht automatisch der Betrag, den die Bank euch bewilligt.
Wird die Kaution reserviert oder abgebucht?
Das macht einen riesigen Unterschied! Bei einer Reservierung wird ein Teil des verfügbaren Rahmens blockiert. Bei einer tatsächlichen Belastung wird der Betrag abgerechnet und später gegebenenfalls zurückgezahlt (das ist aber heute eher selten). Bei einer Belastung und späteren Rückerstattung in NZ-Dollar können durch unterschiedliche Wechselkurse Eurodifferenzen entstehen – wir haben dabei 2011 nach den Erdbeben in Christchurch einen mittleren dreistelligen Betrag eingebüßt.
Klären solltet ihr außerdem:
- Welche Kreditkarten akzeptiert der Vermieter für Zahlung und Kaution? (Visa, Mastercard, Debitkarten?)
- Auf wessen Namen muss die Karte ausgestellt sein? (Bei vielen Vermietern muss der eingetragene Fahrer auch auf der Kreditkarte stehen.)
- Ist eine physische Karte erforderlich?
- Wann wird eine Reservierung aufgehoben bzw. eine Kaution zurückerstattet?
- Welche eigenen Zahlungs- oder Verwaltungsgebühren berechnet euch der Vermieter?
Wichtig: Auch eine Kreditkarte ohne Fremdwährungsgebühr verhindert solche Vermietergebühren nicht. Britz nennt beispielsweise derzeit 2,46 % für Visa- und Mastercard-Transaktionen, das gilt auch für Kautionszahlungen. Maßgeblich sind immer eure Buchungsbedingungen.
-> Viele dieser Fragen kann euch die CamperOase beantworten*, wenn ihr euer Wohnmobil über diese deutsche Vermittlungsagentur bucht – was wir aus eigener Erfahrung sehr empfehlen können.
Affiliate-Werbung: Wenn ihr bucht, bekommen wir eine Provision – ohne Mehrkosten für euch.
Diese Kreditkarten-Kostenfallen könnt ihr in Neuseeland vermeiden
Immer in NZ-Dollar abrechnen lassen
Das ist die allerwichtigste Regel, und sie gilt auch in allen anderen Ländern: Am Automaten oder beim Bezahlen wird euch oft angeboten, den Betrag direkt in Euro abzurechnen. Das klingt bequem, ist aber oft mit einem ungünstigen Umrechnungskurs verbunden.
Wählt immer NZ$ bzw. „ohne Währungsumrechnung“. Dann erfolgt die Umrechnung über eure Karte nach deren Konditionen. Das gilt übrigens auch, wenn ihr von Deutschland aus online bei einem neuseeländischen Anbieter bezahlt und zwischen verschiedenen Abrechnungswährungen wählen könnt!
„Kostenlos abheben“ genau lesen
Beim Bargeld können drei getrennte Kosten entstehen: eine Abhebegebühr eurer Bank, ein Betreiberentgelt des Automaten und Kreditzinsen auf den ausgezahlten Betrag.
Ein Beispiel aus Neuseeland: ANZ weist für Abhebungen mit Karten anderer ausländischer Banken eine Betreibergebühr von 3 NZ-Dollar aus. Eure eigene Bank kann ihre Abhebung als gebührenfrei bezeichnen, während am Automaten trotzdem diese Gebühr hinzukommt. Achtet deshalb auf die Anzeige vor der Bestätigung und brecht gegebenenfalls das Abheben ab.
Auf die Erstattung solcher Fremdgebühren würden wir unsere Kartenwahl ohnehin nicht aufbauen. Sie gehört bei den hier verglichenen Karten nicht zu den eingeplanten Leistungen.
Händleraufschläge sind eine eigene Kostenposition
Auch Geschäfte oder andere Anbieter können eigene Zahlungsaufschläge berechnen. Das ist etwas anderes als eine Fremdwährungsgebühr eurer deutschen Bank. Achtet auf Hinweise am Terminal und vor dem Abschluss einer Onlinebuchung. Die neuseeländische Verbraucherinformation weist darauf hin, dass solche Aufschläge transparent ausgewiesen werden müssen.
Teilzahlung vor der Reise ausschalten
Eine kostenlose Kreditkarte kann ärgerlich teuer werden, wenn jeden Monat nur ein kleiner Teil der Rechnung eingezogen wird. Der Rest bleibt als Kredit stehen und kann verzinst werden. Dafür müsst ihr weder euer Girokonto überziehen noch eine Zahlungsfrist verpassen.
Wenn ihr keine Finanzierung braucht, stellt die Rückzahlung auf 100 Prozent und kontrolliert die Einstellung. Natürlich muss das Girokonto zum Abbuchungstermin ausreichend gedeckt sein. Eine vielleicht gerade laufende zinsfreie Einführungsaktion würden wir nicht zum Fundament unserer Reisekasse machen.
Unsere Checkliste vor dem Abflug
Abflug in Frankfurt: Haben wir an alles gedacht?
Jede Kreditkarte muss mit genügend Vorlauf beantragt werden. Bonitätsprüfung, Identifizierung und Postlauf können länger dauern. Gerade bei einer Camperreise sollte noch Zeit sein, das Kredit-Limit zu prüfen und ggf. bei der Bank eine Erhöhung anzufragen.
Vor dem Abflug haken wir diese Punkte ab:
- Kreditkarte aktiviert und mit einer kleinen Zahlung getestet?
- PIN bekannt und physische Karte eingepackt?
- Vollständige Rückzahlung eingerichtet und Einzugskonto ausreichend gedeckt?
- Verfügbarer Kreditrahmen passend zu Kaution und Reisebudget?
- Sind Bank-App und Zahlungsfreigaben auch unterwegs nutzbar, insbesondere bei einem Wechsel der SIM-Karte?
- Sind Sperrnummern und Kontaktmöglichkeiten der Banken auch außerhalb des Handys hinterlegt?
- Haben wir die zweite Kreditkarte getrennt von der ersten Karte verstaut?
-> Hier ist unsere komplette Flug-Checkliste für eure Neuseeland-Reise (zum Download!)
Welche Kreditkarte für Neuseeland würden wir wählen?
Für unsere Anforderungen stehen GenialCard oder awa7 mit eingestelltem Vollausgleich weit oben: kein neues Girokonto nötig, keine Jahresgebühr und keine bankseitigen Gebühren für normale NZ$-Zahlungen und Automatenabhebungen im Ausland.
Wer schon ein passendes DKB-Konto hat, sollte die kostenpflichtige echte Kreditkarte dagegen rechnen. Advanzia kommt vor allem fürs Bezahlen infrage, wenn man die Rückzahlung und die Bargeldzinsen im Blick behält. Santander Extra ist eine mögliche Alternative mit Jahresgebühr.
Lirum, larum: Die perfekte Reise-Kreditkarte für jede Familie gibt es weiterhin nicht.
Bei einer Sache sind wir klar: Wir nehmen immer zwei unabhängige Zahlungsmöglichkeiten mit. Wir haben schon mehrmals ungläubig auf Automaten eingeschrien, die unsere Kreditkarte verschluckten und dann einen schwarzen Bildschirm aufsetzten. Und wir waren auch schon froh, neben der Visa eine Notfall-Mastercard dabeizuhaben, wenn Visa warum auch immer nicht funktionierte.
Verschiedene Banken sind dabei mindestens genauso wichtig wie unterschiedliche Kartenlogos. Und zwei Karten helfen wenig, wenn sie im selben verlorenen Portemonnaie stecken.
Welche Kreditkarte nutzt ihr in Neuseeland? Schreibt gern dazu, welche genaue Kartenvariante ihr habt und wann ihr sie eingesetzt habt. Die Bedingungen ändern sich leider schneller, als uns lieb ist.
Hinweis zu älteren Kommentaren: Dieser Beitrag wurde im Oktober 2026 vollständig überarbeitet. Ältere Kommentare beziehen sich teilweise auf frühere Kartenmodelle und Konditionen



Die Comdirect verlangt scheinbar für ihre VISA Kreditkarte keine Gebühren (mehr) – anders als es im Artikel noch geschrieben steht:
Kostenlos mit der comdirect Visa-Kreditkarte bezahlen – auch in Fremdwährungen
Mit der comdirect Visa-Kreditkarte können Sie ganz einfach weltweit kostenlos bezahlen – ganz ohne Auslandseinsatzentgelt und das auch beim Shoppen im Internet. Mit unserem Girokonto Extra erhalten Sie alle Kreditkartenleistungen, mit unserem Girokonto Plus noch inklusive einer Visa-Kreditkarte im exklusiven Design.
Danke für den Hinweis, Tobias! Den Artikel müssen wir dringend mal wieder überarbeiten, hier ändern sich ständig die Bedingungen…
Noch ein Update von mir:
zur Santander Visa 1Plus
hier wurden die Bedingungen extrem geändert
“Santander zerstört 1Plus Visa als Reisekreditkarte (Jetzt auch für Bestandskunden)”
https://travel-dealz.de/news/santander-zerstort-1plus-visa/
Hallo,
ich mache mich gerade schlau, weil wir am Jahresende nach NZ wollen. Bei der DKB ist die Debit-Card zwar kostenfrei, aber die VISA-Kreditkarte kostet mittlerweile 2,49 €/Monat. Das scheint wenig, wenn man dafür kostenlos Geld abheben und bezahlen kann, ist aber nicht kostenfrei.
Für den Aktivstatus braucht man weiterhin 700 € mtl. Geldeingang. Es sei dann, man ist noch nicht Kunde und macht das ganze nur die die Reise. Dann als Neukunde bekommt man den Aktivstatus für 3 Monate geschenkt.
Hat jmand Erfahrung mit der Barcleys-Card. die sieht m.E. gut aus. Keinen Gebühren. Abrechnung über besehenden Giro-Konto.
Ja, du hast Recht, die DKB ist nicht mehr sooo geil wie noch vor einigen Jahren. Die Bedingungen der Banken haben sich in letzter Zeit so stark verändert, da müssen wir unsere Angaben dringend mal aktualisieren…
Hallo Jenny,
die Santander hat ihre Bedingungen geändert! Wird zum 1.7.2020 völlig unattraktiv (begrenzte Anzahl kostenloser Bargeldabhebungen, Fremdwährungsgebühr, keine Erstattung der ATM Gebühren…).
Solltest Du unbedingt aktualisieren.
VG
Katrin
Hallo Katrin,
danke für den Hinweis! Das ist ja echt ärgerlich…
Liebe Grüße
Jenny
Hi Jenny, bei der Santander Visa kann man die Abbuchung nicht mehr auf 100% ändern. Man muss also darauf achten, monatlich die volle Summe zu überweisen.
Liebe Luisa,
danke für den wertvollen Hinweis! Werde ich gleich ändern :-)
Jenny
Die DKB erstattet keine Automatenbetreibergebühr mehr.
Sonst ist zahlen und abheben kostenlos, die 1,75% sind für Aktivkunden (700€ Geldeingang) entfallen.
Advanzia nutze ich zum Bezahlen, die Santander für dir Bargeldversorgung.
Die Firmen AmEx ist zur Sicherheit auch immer dabei, obwohl ich darauf noch nie zurückgreifen musste.
Die DKB erstattet ATM Fees für die Visa Card seit Juni 2016 nicht mehr. Meines Wissens ist die Santander Visa 1Plus derzeit die einzige Kreditkarte in Europa, die die Erstattung der ATM Fees bietet. Deshalb nutze ich eine Kombination von Santander Visa 1Plus und der Advanzia Gold MasterCard. Letztere hat auch eine kleine Reiseversicherung dabei. Bei der Advanzia MasterCard muss man nur aufpassen die Rechnung monatlich zu überweisen, denn diese wird dort nicht automatisch eingezogen.
Wenn jemand eine solche Kreditkarte ohne Auslandsspesen von einer Bank ausserhalb Deutschlands kennt, dann bitte melden. Ich habe bis dato noch keine gefunden, die nicht wenigstens für ein kostenloses Girokonto einen bestimmten Gehaltseingang voraussetzt.
Hi Jenny,
wir sind schon sehr lange bei der DKB und generell damit auch immer sehr gut gefahren (gereist). Tatsächlich können wir nun auch kostenlos mit der Karte im Ausland zahlen, was sehr wertvoll ist. Den Punkt zur Erstattung von Fremdgebühren muss ich nochmal nachsehen, aber nach unserer Reise habe ich die Kosten für Fremdgebühren, die direkt in Thailand an Automaten erhoben werden (200 Baht pro Abhebung) von der DKB anstandslos zurück bekommen. Haben die das geändert? Ich musste lediglich eine Email schreiben und die Transaktionen nennen, die betroffen waren. Für uns ist daher immer noch die DKB die Karte, die wir gern empfehlen.
Viele Grüße
David
Vielen Dank für diese Recherche. Bewahrt uns vor einigen Gebühren auf unserer NZ-Reise!